
요즘 계좌에서 제일 눈에 밟히는 종목이 구글입니다.
8월까지 10년 만에 최장 월간 연속 하락을 찍고 9월엔 좀 사나 했는데, 9월 9일에도 2.2% 밀려서 338달러 근처입니다. 처음엔 저도 단순하게 생각했습니다. “9월 3일에 나온 GPT-6 아스트라 때문이겠지.”
그런데 며칠 기사들을 뒤져보니 제 생각이 반쯤만 맞았더라고요. 오늘은 그 반쯤 틀린 이야기와, 그럼에도 제가 구글을 안 파는 이유를 적어봅니다.
지난 시장은 어디로 갈까요? 네 가지 가정에서 저는 “소수만 급등하고 나머지는 하락”하는 시나리오에 30%를 줬습니다. 지금 구글은 그 ‘나머지’에 앉아 있는 것처럼 보입니다. 그래서 더 들여다봤습니다.
1. GPT-6 아스트라는 ‘원인’이 아니라 ‘트리거’였습니다
오픈AI는 9월 3일 GPT-6 아스트라를 프리뷰로 공개하고, 4일부터 유료 사용자에게 풀었습니다. 코딩·수학·웹 내비게이션에서 최고 성능이라고 발표했고, ‘리커런트 뎁스(recurrent depth)’라는 새 추론 방식을 썼다고 합니다.
임팩트가 컸던 건 맞습니다. 그런데 정작 9월 9일 하락 기사에서 주된 이유로 꼽힌 건 아스트라가 아니었습니다.
| 하락 요인 | 내용 |
|---|---|
| 법적 리스크 | 항소법원이 청소년 중독·안전 관련 연방소송 약 2,400건 진행을 허용. 3,000건 이상 추가 대기, 29개 주 법무장관 별도 재판 |
| 광고 경쟁 | 오픈AI의 ChatGPT 광고 플랫폼. 로스캐피털은 “검색 광고비가 가장 가까운 이탈처”라고 지목 |
| AI 인프라 지형 | 엔비디아의 허깅페이스 인수 가능성 |
| 매크로 | 유가 상승, 지정학 리스크, 인플레 우려 |
즉 아스트라는 “구글이 AI에서 밀리는 것 아니냐”는 오래된 불안을 다시 켜준 스위치였지, 밸류에이션을 깎아내린 본체는 아니었다는 게 지금 제 정리입니다.
솔직히 저는 여기서 제 판단이 게을렀다고 생각합니다. 헤드라인 하나로 인과를 다 설명하려고 했으니까요.
2. 정작 아스트라 가격표가 흥미로웠습니다
아스트라는 비쌉니다. 그리고 저는 이게 구글한테 나쁜 소식이 아니라고 봅니다.
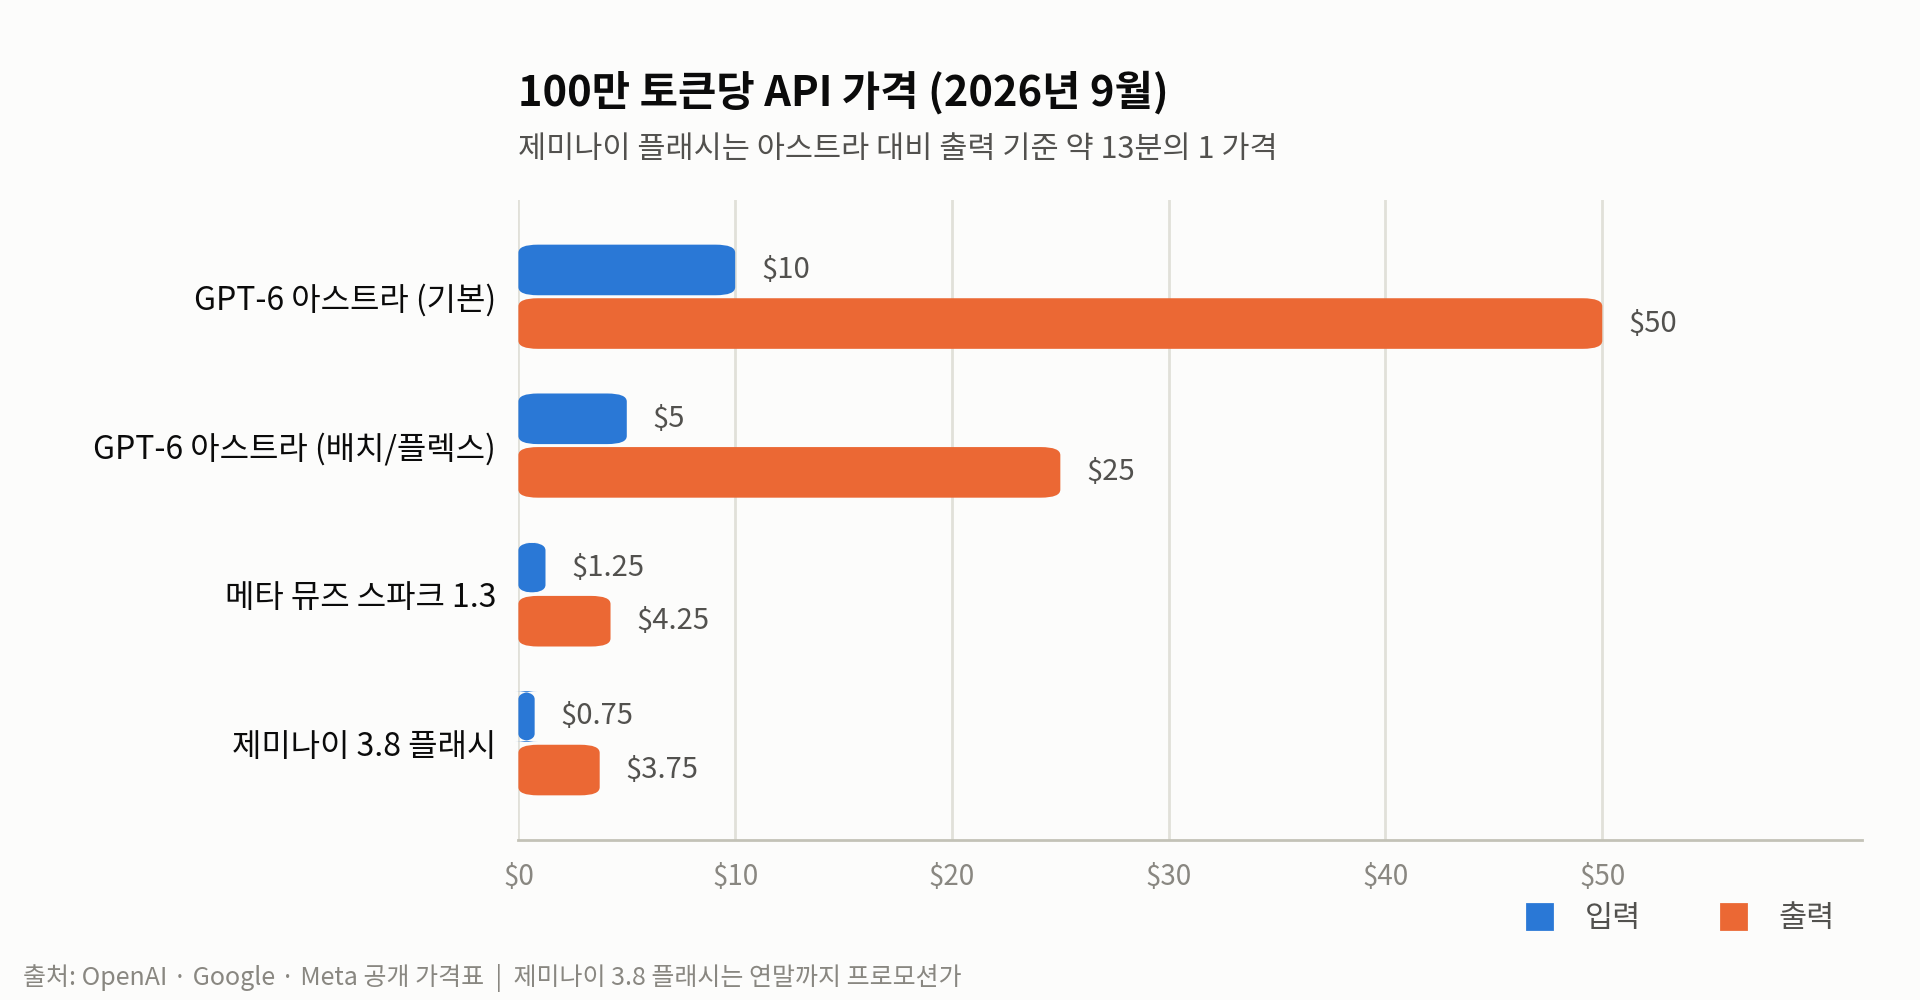
| 모델 | 입력(100만 토큰) | 출력(100만 토큰) |
|---|---|---|
| GPT-6 아스트라 (기본) | $10 | $50 |
| GPT-6 아스트라 (롱컨텍스트 27.2만+) | $20 | $75 |
| GPT-6 아스트라 (배치/플렉스) | $5 | $25 |
| 제미나이 3.8 플래시 (연말 프로모션) | $0.75 | $3.75 |
| 메타 뮤즈 스파크 1.3 | $1.25 | $4.25 |
숫자만 보면 입력 기준 13배, 출력 기준 13배 차이입니다.
그런데 이상하지 않으신가요.
오픈AI는 프리미엄으로 올라가고, 구글은 아래를 틀어막고 있습니다. 같은 시장에서 싸우는 것처럼 보이지만, 사실 서로 다른 층을 먹으러 가는 중입니다.
3. 제가 생각하는 저가형 AI의 진짜 이점 — 생태계
싼 모델의 이점을 “가격 경쟁력”이라고만 보면 재미없습니다. 저는 세 가지로 봅니다.
(1) TPU라는 원가 구조
구글은 2026년 캐펙스를 1,800억~1,900억 달러로 잡았습니다. 2022년(310억 달러)의 6배쯤 됩니다. 그 돈 상당수가 8세대 TPU 같은 자체 실리콘에 들어갑니다.
여기서 나오는 결론이 중요합니다. 가격을 눌러도 마진이 남는 회사와, 가격을 누르면 마진이 사라지는 회사는 같은 게임을 할 수 없습니다. 순수 AI 랩이 플래시 가격을 따라오면 마진이 죽고, 안 따라오면 물량을 뺏깁니다.
앞선 글에서도 저는 하이퍼스케일러 중에 구글을 “본업 수익으로 투자하는 안정적 구조”라고 적어뒀는데, 그 문장의 실물이 바로 TPU라고 생각합니다. 남의 GPU를 사서 남의 클라우드에 얹는 구조와는 원가표가 다릅니다.
(2) 유통 — 비싼 모델은 기본 탑재를 못 합니다
구글은 사용자 10억 명 넘는 제품을 13개 갖고 있습니다. 검색, 안드로이드, 크롬, 지메일, 유튜브, 맵스, 워크스페이스…
여기에 토큰당 50달러짜리 모델을 기본으로 깔 수는 없습니다. 토큰당 3.75달러짜리는 깔 수 있습니다.
저가형 모델은 비용 전략이 아니라 유통 전략입니다. 제미나이 앱이 지난 8월에 월간 활성 사용자 10억 명을 넘긴 것도 같은 맥락으로 봅니다.
(3) 에이전트 시대의 토큰은 ‘프론티어’가 아니라 ‘대량’입니다
앞선 플래시 세대 발표 때 순다르 피차이는 이렇게 말했습니다.
“프론티어 모델 성능의 거의 90%를, 4배 빠른 속도로, 3분의 1에서 2분의 1 가격에.”
그리고 하루 1조 토큰을 쓰는 기업이 워크로드의 80%를 플래시로 옮기면 연 10억 달러 이상 아낄 수 있다고 했습니다.
AI가 채팅에서 에이전트로 넘어가면 토큰 소비량은 폭증하는데, 그 대부분은 요약·분류·라우팅·툴 호출 같은 잡일입니다. 박사급 추론이 필요한 구간이 아닙니다. 물량이 몰리는 곳은 위가 아니라 아래입니다.
4. 그래서 손절 체크리스트를 다시 꺼냈습니다
논리가 아무리 그럴듯해도, 제가 지난 알파벳(GOOGL) 2분기 실적 분석에서 만들어둔 건 논리가 아니라 체크리스트였습니다. “하나만 고르라면 여전히 구글, 다만 조건부”라고 썼고, 그 조건을 여섯 개로 적어뒀습니다.
주가가 빠질 때 새 논리를 만들 게 아니라, 그때 적어둔 조건표를 꺼내보는 게 맞습니다. 지금 몇 개나 켜졌는지 세어봤습니다.
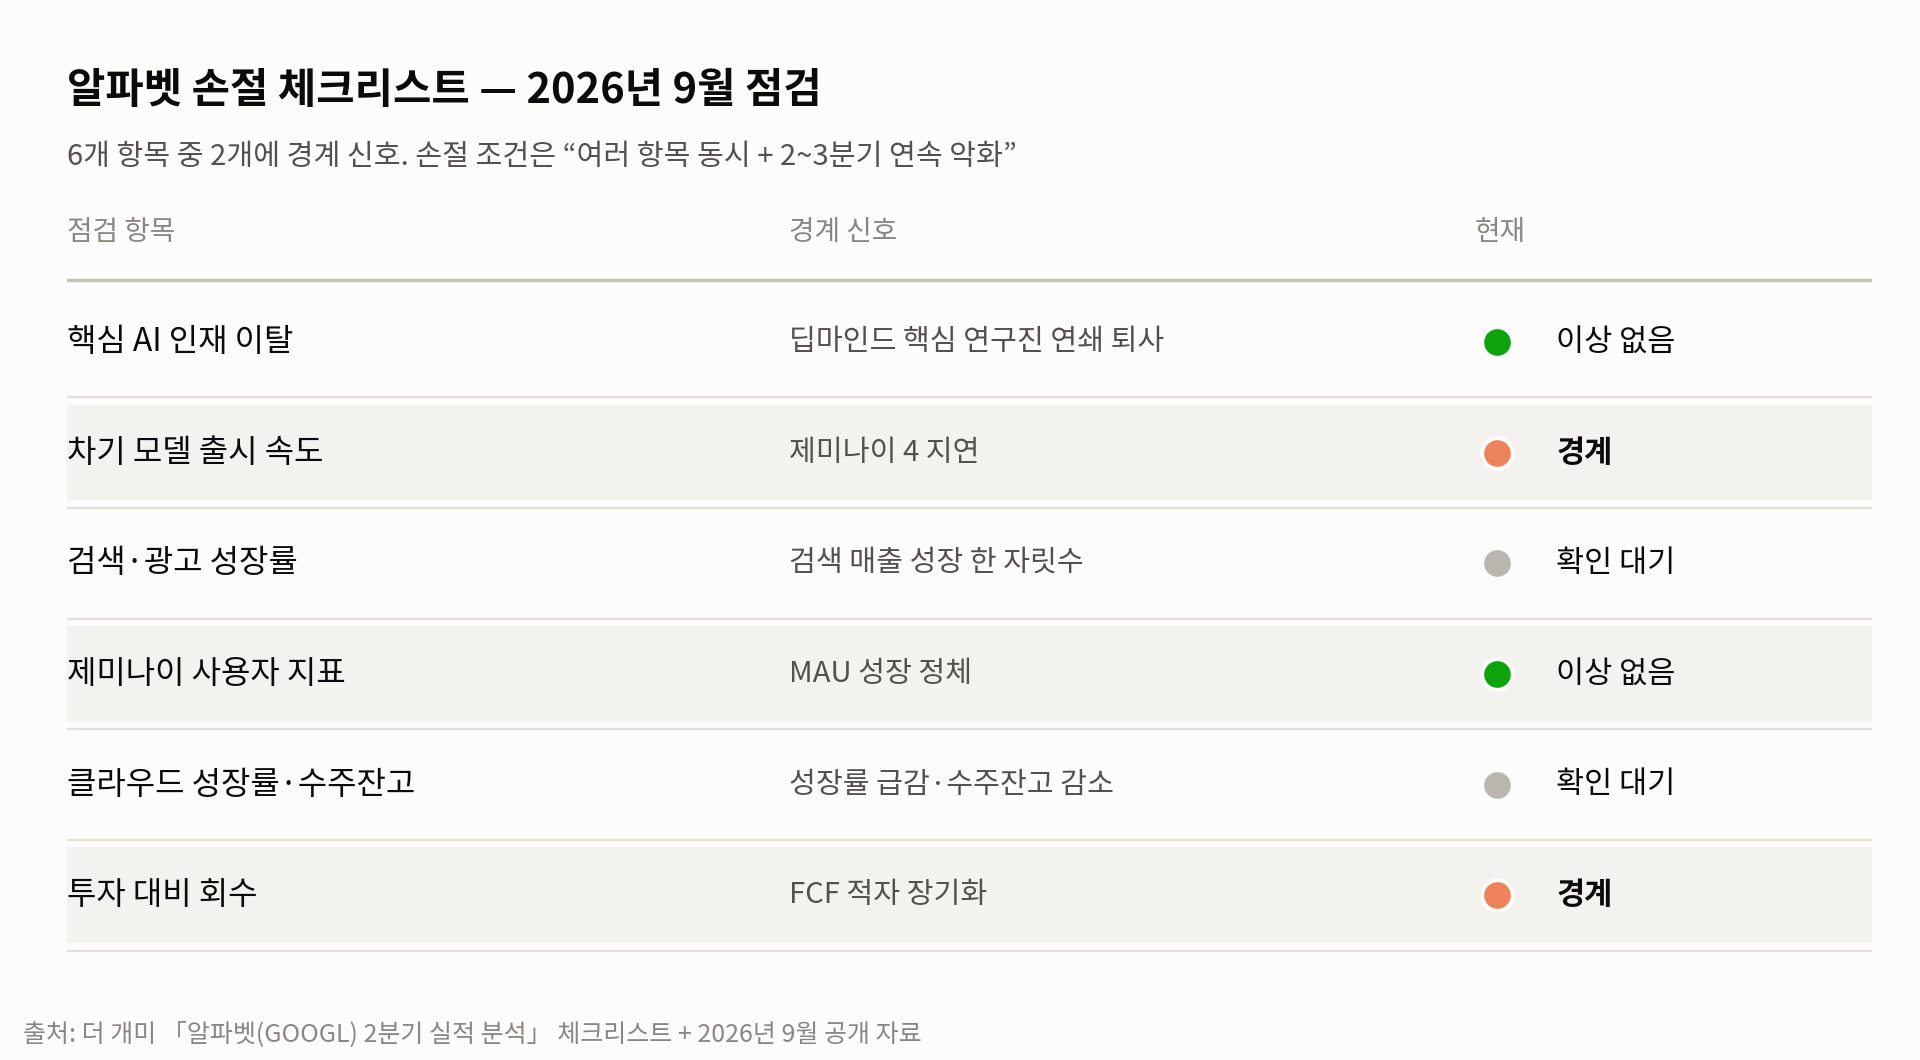
| 점검 항목 | 그때 적은 경계 신호 | 2026년 9월 현재 |
|---|---|---|
| 핵심 AI 인재 이탈 | 딥마인드 핵심 연구진 연쇄 퇴사 | 🟢 확인된 연쇄 이탈 없음 (제가 못 찾은 걸 수도 있습니다) |
| 차기 모델 출시 속도 | 제미나이 4 지연 | 🟠 켜졌습니다. 딥마인드가 사전학습 이슈로 9월 → 10월 연기 |
| 검색·광고 성장률 | 검색 매출 성장이 한 자릿수로 하락 | ⚪ 다음 분기 실적에서 확인. ChatGPT 광고가 새 변수 |
| 제미나이 사용자 지표 | MAU 성장 정체, 유료 이탈 | 🟢 8월 MAU 10억 명 돌파 |
| 클라우드 성장률·수주잔고 | 성장률 급감 또는 수주잔고 감소 | ⚪ 2분기 +82%, 수주잔고 5,140억 달러. 다음 실적 확인 |
| 투자 대비 회수 | FCF 적자 장기화 + 영업이익률 하락 | 🟠 2분기 FCF −59억 달러. 캐펙스는 연 1,800~1,900억으로 더 늘어남 |
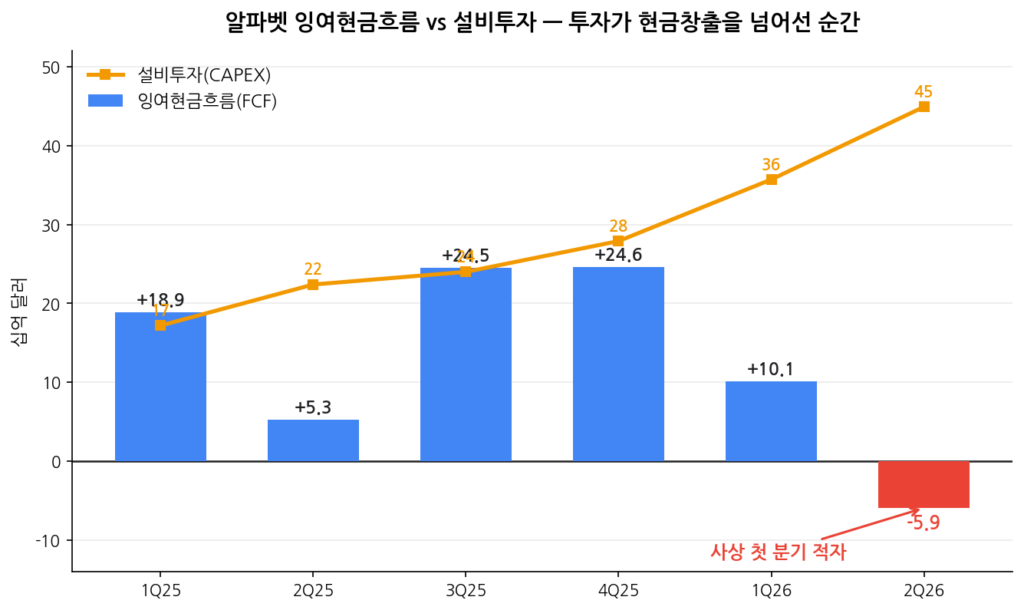
여섯 개 중 주황불이 두 개입니다.
그리고 이 두 개가 하필 서로 붙어 있는 게 마음에 걸립니다. 돈은 역대급으로 쓰는데(FCF 적자), 그 돈으로 나와야 할 차기 프론티어 모델은 한 달 밀렸습니다. 아스트라가 나온 바로 그 달에 말이죠.
다만 제가 정한 손절 조건은 “여러 항목이 동시에, 2~3분기 연속 악화”였습니다. 한 달 지연 한 번과 분기 하나의 FCF 적자는 아직 그 조건이 아닙니다. 그래서 저는 지금 안 팝니다. 근거는 “구글이니까”가 아니라 “제가 정한 방아쇠가 아직 안 당겨졌으니까”입니다.
“틀려도 되는 상태를 만들어두는 게 제가 하는 유일한 예측입니다.”
지난 글에 제가 썼던 문장인데, 체크리스트가 딱 그 역할을 하고 있습니다.
5. 그래도 마음에 걸리는 것들
기록이니까 반대편도 더 적어둡니다.
- 싸게 파는 건 결국 매출당 마진이 얇아진다는 뜻입니다. 캐펙스는 1,800억 달러인데.
- 업계 전체의 자금 조달 구조도 불안합니다. 엔비디아 실적은 최고인데 30년물은 5%에서 정리했듯, 빅테크 회사채 발행이 2020~2024년 연평균 280억 달러에서 2026년 4,000억 달러로 뛰었습니다. 구글은 그중 사정이 나은 축이지만, 금리가 자산 가격에 중력처럼 작용하는 건 구글에도 똑같이 적용됩니다.
- 검색 광고 자기잠식. AI가 답을 다 해주면 파란 링크를 누를 이유가 줄어듭니다. ChatGPT 광고까지 붙으면 더 그렇습니다.
- 소송은 시간표를 모릅니다. 2,400건이 유죄를 뜻하진 않지만, 부정적 뉴스 흐름 자체가 멀티플을 누릅니다.
- 그리고 제가 위에서 쓴 논리는 이미 제가 구글을 들고 있어서 만들어낸 논리일 수도 있습니다. 이 함정이 제일 무섭습니다.
마치며
정리하면 이렇습니다. 구글 하락의 주범은 아스트라가 아니라 소송·광고 경쟁·매크로의 합작이었고, 아스트라는 오히려 “프리미엄은 오픈AI, 물량은 구글”이라는 구도를 더 선명하게 만들어준 이벤트였다고 봅니다.
저는 싼 모델을 자기 칩으로 만들어서 자기 유통망에 꽂을 수 있는 회사가 몇 개나 되는지를 계속 세어봅니다. 아직은 한 손으로 셉니다.
그리고 손절 체크리스트는 여섯 개 중 주황불 두 개에서 멈춰 있습니다. 다음 분기 실적에서 검색 성장률과 FCF를 다시 세어보고, 10월에 제미나이 4가 정말 나오는지 보겠습니다. 두 개가 세 개가 되고 그게 두 분기 이어지면, 그때는 논리를 고치는 게 아니라 비중을 고칠 겁니다.
물론 저는 전문가가 아니고, 이 글은 매수·매도 권유가 아니라 그냥 제 투자일기입니다. 6개월 뒤에 이 글을 다시 읽고 “그때 왜 그렇게 확신했지” 하고 반성하게 될 수도 있겠죠. 그래도 그 기록을 남기는 게 이 블로그의 목적이니 그대로 둡니다.
읽어주셔서 감사합니다. 오늘도 잘 버텨봅시다.
출처 및 참고
GPT-6 아스트라
- 출시·성능: OpenAI, “GPT-6 Astra: A new generation of intelligence” (2026.9.3)
- 롤아웃·안전 이슈: CNBC / Al Jazeera
- 토큰 가격표 및 경쟁사 가격 비교: Yahoo Finance, “GPT-6 Astra Pricing Confirms OpenAI’s Premium Track”
알파벳 주가·실적
- 9월 9일 하락 요인(소송·ChatGPT 광고·매크로): Timothy Sykes, GOOGL 종목 노트 (2026.9.9)
- 최장 월간 연속 하락 기록: CNBC (2026.9.2)
- 2분기 실적·FCF·캐펙스 수치: 지난 글 알파벳(GOOGL) 2분기 실적 분석
구글 저가형 AI 전략
- 피차이 발언·연 10억 달러 절감·캐펙스 1,800~1,900억 달러·8세대 TPU: VentureBeat
- 플래시/프로 이원화 가격 전략 해석: FourWeekMBA
- 제미나이 앱 월간 사용자 10억 명 돌파: The AI Insider (2026.8.12)
- 제미나이 4 프로 출시 10월 연기: Geeky Gadgets